公司概况
关于布鲁克纳机械

布鲁克纳机械有限公司成立于1960年,是世界领先的单向和双向优质拉伸薄膜生产线供应商。 我们的生产线确保高效可靠的运行,生产的薄膜种类广泛,为客户持续盈利。 这些薄膜作为优质的包装材料,也满足特殊技术应用,如电容器、电池隔膜、屏幕和显示器等。 布鲁克纳机械有限公司的服务范围包括整套生产线和交钥匙工厂的规划、建设、调试、交付,以及薄膜生产工艺和设备的开发。
中国市场是布鲁克纳集团公司极其重要并且非常成功的市场,早在2004年布鲁克纳就在中国成立了第一家子公司。2012年,布鲁克纳中国总部在中国最著名的工业开发区之一江苏省苏州工业园区落成,这个拥有1100万居民的充满活力的高科技都市是布鲁克纳集团发展中国业务的最佳选择。凯孚尔热成型设备KMD78 Smart成功国产化后为满足市场和客户需求,布鲁克纳机械(中国)有限公司进行了扩建,新厂房及办公室已于2019年正式投入使用。
布鲁克纳机械(中国)有限公司及其全体员工致力于为客户提供更好的服务、改进备件分销、优化质量监管,并为布鲁克纳集团中国区的客户提供一个沟通交流的场所。宽敞、现代化的设施为客户提供理想的培训条件,凭借可靠的电气服务热线,布鲁克纳中国公司为客户提供24小时全天候服务,这也很好地诠释了我们的企业理念:“我们在你所在!” 。此外,灵活的装配能力为客户带来高标准的服务及更多收益。
了解更多公司信息 >
新闻资讯
布鲁克纳中国重要管理层交接:陈沪光先生将出任首席执行官兼董事总经理
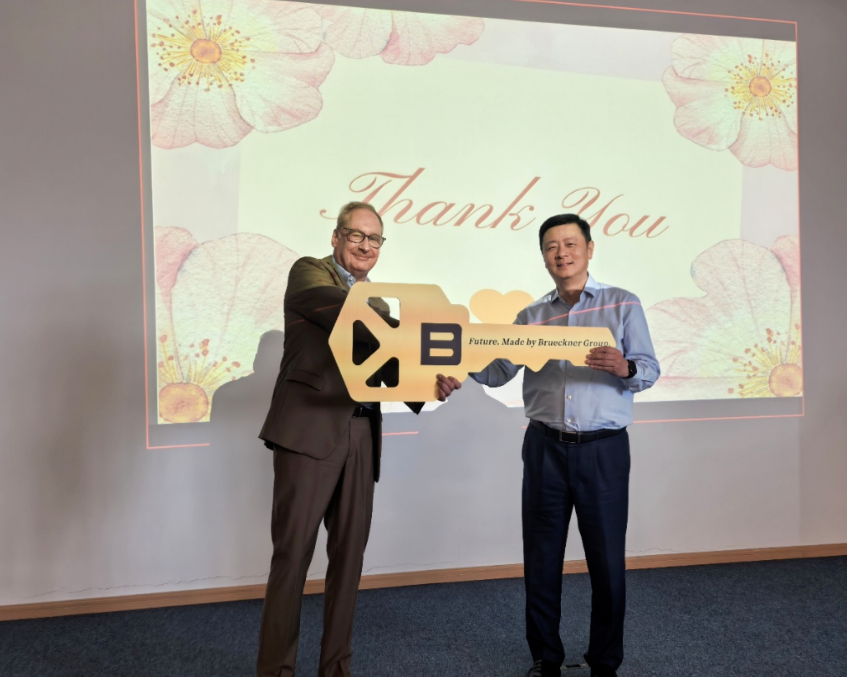
布鲁克纳中国重要管理层交接 自2026年10月1日起,陈沪光先生(Andrew Chan) 将被任命为布鲁克纳中国首席执行官兼董事总经理一职。谭礼文先生(Uwe Thoenniss) 在成功领导中国公司十年后,将担任公司高级顾问职务,负责布鲁克纳中国新厂建设新龙项目。随着新厂建设项目的推进,Uwe Thoenniss将在2027年内逐步过渡并退休。 此次领导层变动正值布鲁克纳中国在全球布局中发挥日益重要作用之际。作为集团国际化战略的关键支柱,布鲁克纳中国将强大的本地市场准入能力与制造、服务及紧密的客户关系相结合。 在此背景下,Andrew Chan将引领布鲁克纳在中国下一阶段的发展。履新后,他将着力于进一步拓展和整合布鲁克纳集团在该区域的业务,重点聚焦可持续增长、卓越运营以及强化本地布局。持续推进本地工程、供应链和制造能力建设,以深化各事业部的本地化进程,并确保中国所有实体之间的紧密协同。 感谢Uwe Thoenniss过去十年为布鲁克纳中国所作出的卓越贡献。同时,热烈欢迎Andrew Chan履新,未来持续强化我们在中国的市场地位,推动集团下一阶段的发展。
查看详情 >
验收交付|凯孚尔本月顺利完成设备验收,国内外订单先后启运
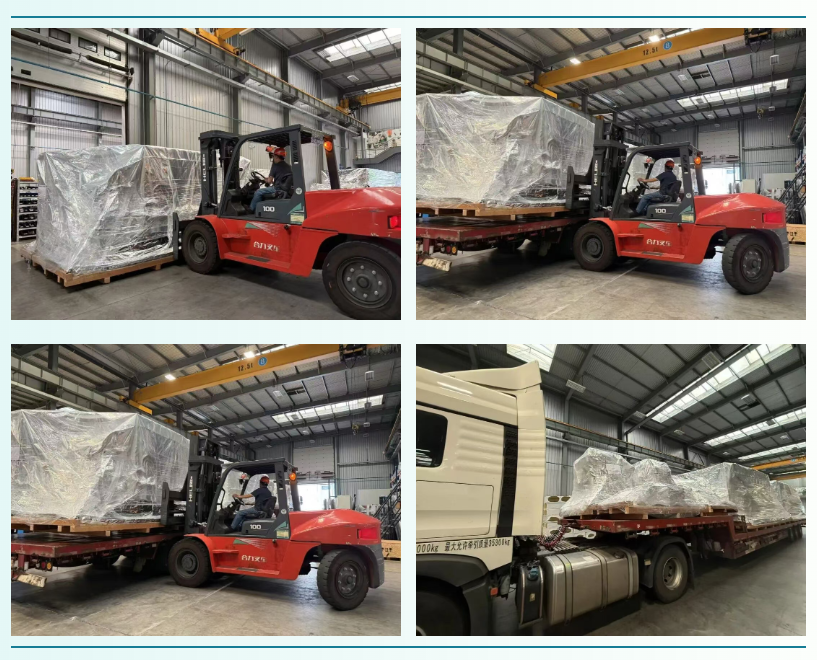
凯孚尔本月顺利完成设备验收,国内客户将交付5台KMD 78 Smart,泰国客户将交付2台KMD 90 Smart,国内外项目同步推进,实力兑现交付承诺。 从整机装配、逐项质检到最终验收、防护打包、装车启运,每一台设备都经过严谨测试与出厂核验,严守品质标准。国内项目落地提速,海外订单跨山海启程,既是客户的信任托付,也是凯孚尔制造实力与高效履约能力的见证。
查看详情 >
布鲁克纳观察:烟草巨头加码新兴市场,BOPP薄膜能否借势突围?
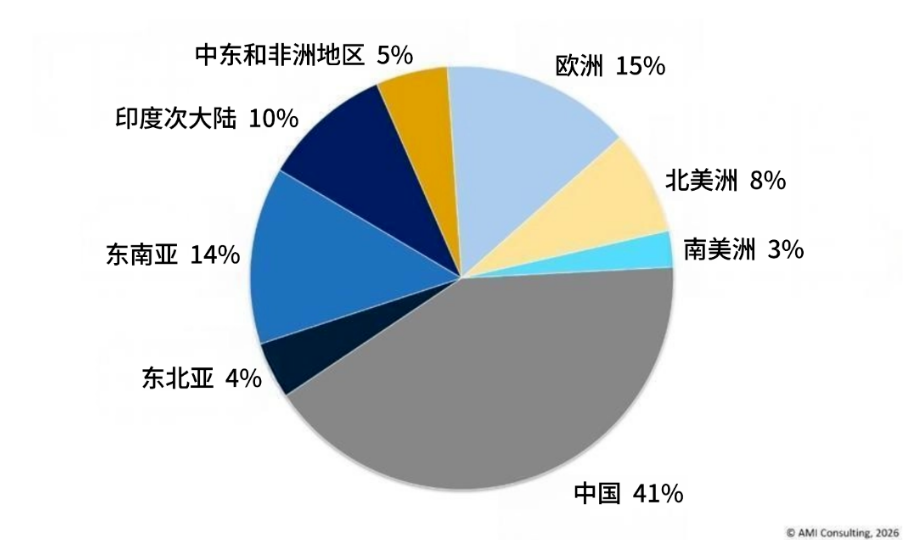
要点前瞻: 全球烟草市场正从传统卷烟加速转向电子烟、加热不燃烧产品,但无论形态如何变化,BOPP薄膜始终是保障烟草品质与货架寿命的关键材料。 区域市场冷热不均:中国占全球产量40%,欧洲新型烟草快速普及,东南亚监管趋严,澳新法规反复。 烟草包装薄膜技术门槛高,市场集中,BOPP凭借防潮锁香、热收缩性能无可替代,但可持续政策正倒逼行业探索再生料添加与超薄化。 五大烟草巨头正通过并购与新兴市场布局,应对传统业务萎缩与监管双重压力。 2025 年全球烟草市场规模超 9000 亿美元,行业正迎来结构性转型:各大烟草巨头逐步将业务重心从传统可燃卷烟转向新一代烟草制品(NGPs),即电子烟、加热不燃烧烟草产品等。去年全球卷烟总销量约 4.5 万亿支,但成熟市场受日趋严苛的监管、公共场所禁烟令、经济增长乏力、烟草税持续上调等因素影响,市场规模增长陷入停滞。而人口基数更大、居民可支配收入持续提升的新兴市场,仍蕴藏增长空间。 头部烟草企业纷纷加码新一代烟草制品、布局发展中地区市场,代表性收购及投资动作包括:英美烟草(BAT)进军乌兹别克斯坦市场、日本烟草扩大美国业务布局、菲利普莫里斯国际(PMI)投资埃及市场并布局口服尼古丁赛道、奥驰亚集团收购恩乔伊控股(NJOY Holdings)。 烟草市场区域发展差异 2025年全球各地区烟草用BOPP薄膜需求占比 中国是全球烟草产业核心主体,依托国有专营企业中国烟草总公司(CNTC),国内烟草制品产量占全球总量约 40%。烟草产业是中国重要经济支柱,当地烟草相关监管宽松度高于海外市场;同时依托完善产业链,中国电子烟产业规模同样位居全球首位。 反观欧洲,成人烟草使用率持续下滑,当前仅 24% 左右,但新一代烟草制品、加热不燃烧产品快速普及,年轻消费群体是核心增长人群。东南亚是烟草核心市场,但当地监管政策持续收紧,民众对烟草危害的认知不断提升;印度尼西亚、缅甸作为核心消费市场,人均消费量与整体市场体量均处于高位。澳大利亚、新西兰拥有全球最严苛的控烟法规:2022 年新西兰出台 无烟一代 法案,后于 2024 年废止。 烟草专用包装薄膜板块 烟草包装薄膜属于技术门槛较高但整体需求缓慢萎缩的细分品类,应用场景包含:单包卷烟、条盒卷烟外包装膜、多整条集合捆包膜、可重复密封内衬薄膜、软包卷烟包装、雪茄独立包膜。电子烟、加热不燃烧等新型烟草配套设备、烟弹耗材,则采用流延包装膜与外包装膜。双向拉伸聚丙烯薄膜(BOPP)最初作为透明纤维素包装膜的替代材料投入烟草行业,凭借优异热收缩性能、防潮锁香阻隔性能成为行业首选基材。烟草原料对温湿度、外界异味极其敏感,BOPP薄膜可稳定锁存烟草原有风味、保障产品品质。 当前烟草薄膜行业市场集中度较高:欧洲代表企业为Irplast、Innovia Films薄膜;亚洲主流厂商包括Argha Karya、印多波利Indopoly、Tri-Pack、Akij Biax。可持续发展政策倒逼行业升级:薄膜产品再生料添加比例最高可达 40%,行业同步推行超薄薄膜减量化方案;但聚乳酸双向拉伸薄膜(BOPLA)等 BOPP 替代材料,在生产成本与综合使用性能上难以与之抗衡。与此同时,各国出台大量法规严格管控包装材质、包装尺寸、警示图文占比等烟草包装要求。 行业头部烟草企业 全球烟草市场由少数跨国企业主导: 中国烟草总公司(CNTC,中国国有专营企业):全球市场份额 40%,持续推进国际化布局; 菲利普莫里斯国际(PMI,瑞士企业):中国、北美以外市场龙头,收购埃及本土烟草制造商东方公司股权,重金投入无烟烟草产品研发; 英美烟草(BAT,英国企业):多次完成行业并购(收购乌兹别克斯坦头部烟草厂商),持续丰富产品矩阵,稳居行业第一梯队; 日本烟草:全球第四大烟草集团,企业部分股权由政府持有,持续开展行业收购整合; 帝国品牌:五大巨头中规模最小,凭借灵活运营优势,深耕消费导向型产品及非烟草品类。 整体行业发展趋势:传统卷烟业务持续整合收缩,企业在严苛监管、可持续发展双重压力下,大力发展新一代烟草制品,并在新兴市场上寻求业务增量。
查看详情 >
查看全部资讯